
La tasa de interés no solo aparece cuando alguien pide un préstamo. También mueve lo que rinde el ahorro, el precio de una compra a cuotas y las decisiones de una empresa. Un caso ilustrativo explica por qué una cuota puede sentirse como una carrera que avanza muy poco.
Cuando Martina revisa el extracto de un crédito que pidió para comprar una nevera, su pregunta no es técnica: “Si llevo meses pagando, ¿por qué todavía debo casi lo mismo?”. La respuesta está en la forma como se calcula la cuota, en el plazo que escogió y en una palabra que atraviesa el presupuesto de hogares, comercios y empresas: tasa de interés.
Martina no es una persona entrevistada: es un caso ilustrativo construido para explicar una situación común. No representa una oferta de crédito real ni reemplaza revisar el contrato de cada persona.
La tasa: el precio de usar dinero que no es suyo
Una tasa de interés es un porcentaje aplicado al dinero prestado o ahorrado durante un tiempo. Si una entidad le presta dinero, ese porcentaje ayuda a calcular cuánto pagará por usarlo. Si usted deposita recursos en una cuenta o un CDT, ayuda a calcular cuánto podría recibir por permitir que otra entidad los use bajo las condiciones pactadas.
No todas las tasas son iguales. Existen, entre otras, la de política monetaria del Banco de la República; la que una entidad cobra por un crédito; y la que reconoce por un producto de ahorro. También cambian según el plazo, el tipo de crédito, el riesgo que asume la entidad y las condiciones del contrato.
La tasa de política del Banco de la República está en 12,25 % desde el 1 de octubre de 2026. Es una referencia para el sistema, no la tasa que aparece automáticamente en la tarjeta o en la cuota de cada persona. El Banco explica que su tasa de intervención sirve de referencia para otras tasas y es su principal herramienta para llevar la inflación hacia la meta de 3 % anual.
“Los intereses remuneratorios […] siempre se calculan, liquidan y causan sobre el capital adeudado”.
Superintendencia Financiera de Colombia, concepto sobre intereses.
El recorrido: del Banco de la República al bolsillo
Cuando la tasa de referencia sube, conseguir dinero suele hacerse más costoso para los bancos y otras entidades. Eso puede traducirse, con rezagos y de forma distinta según el producto, en créditos más caros y en mejores rendimientos para algunos ahorradores. Cuando baja, el movimiento puede ir en sentido contrario. No es un interruptor inmediato ni una orden que obligue a todos los bancos a cobrar exactamente lo mismo.
La razón de fondo es la inflación. Si los precios están subiendo muy rápido, una tasa alta busca enfriar parte del gasto financiado con deuda y hacer más atractivo ahorrar. El alivio que una tasa alta puede traer sobre los precios, sin embargo, se siente con demora; mientras tanto, las cuotas pueden apretar el presupuesto.
Por eso también le importa a quien no tiene un crédito. Una tienda puede aplazar la compra de una máquina si financiarla se encarece. Una familia puede dejar para después un carro, una vivienda o un electrodoméstico. Y alguien que sí tiene recursos guardados compara si le conviene una cuenta, un CDT u otro producto. Menos o más crédito afecta consumo, inversión y empleo, aunque no todos los hogares lo sienten de la misma forma.
En octubre, la Superintendencia Financiera certificó el interés bancario corriente para crédito de consumo y ordinario en 19,06 % efectivo anual. Esa cifra no es la tasa que necesariamente le cobrarán a todos ni una recomendación para endeudarse: es una referencia regulatoria. La tasa concreta se pacta en el contrato y debe respetar los límites legales.
El ejemplo de Martina: pagar no siempre significa bajar mucho el capital
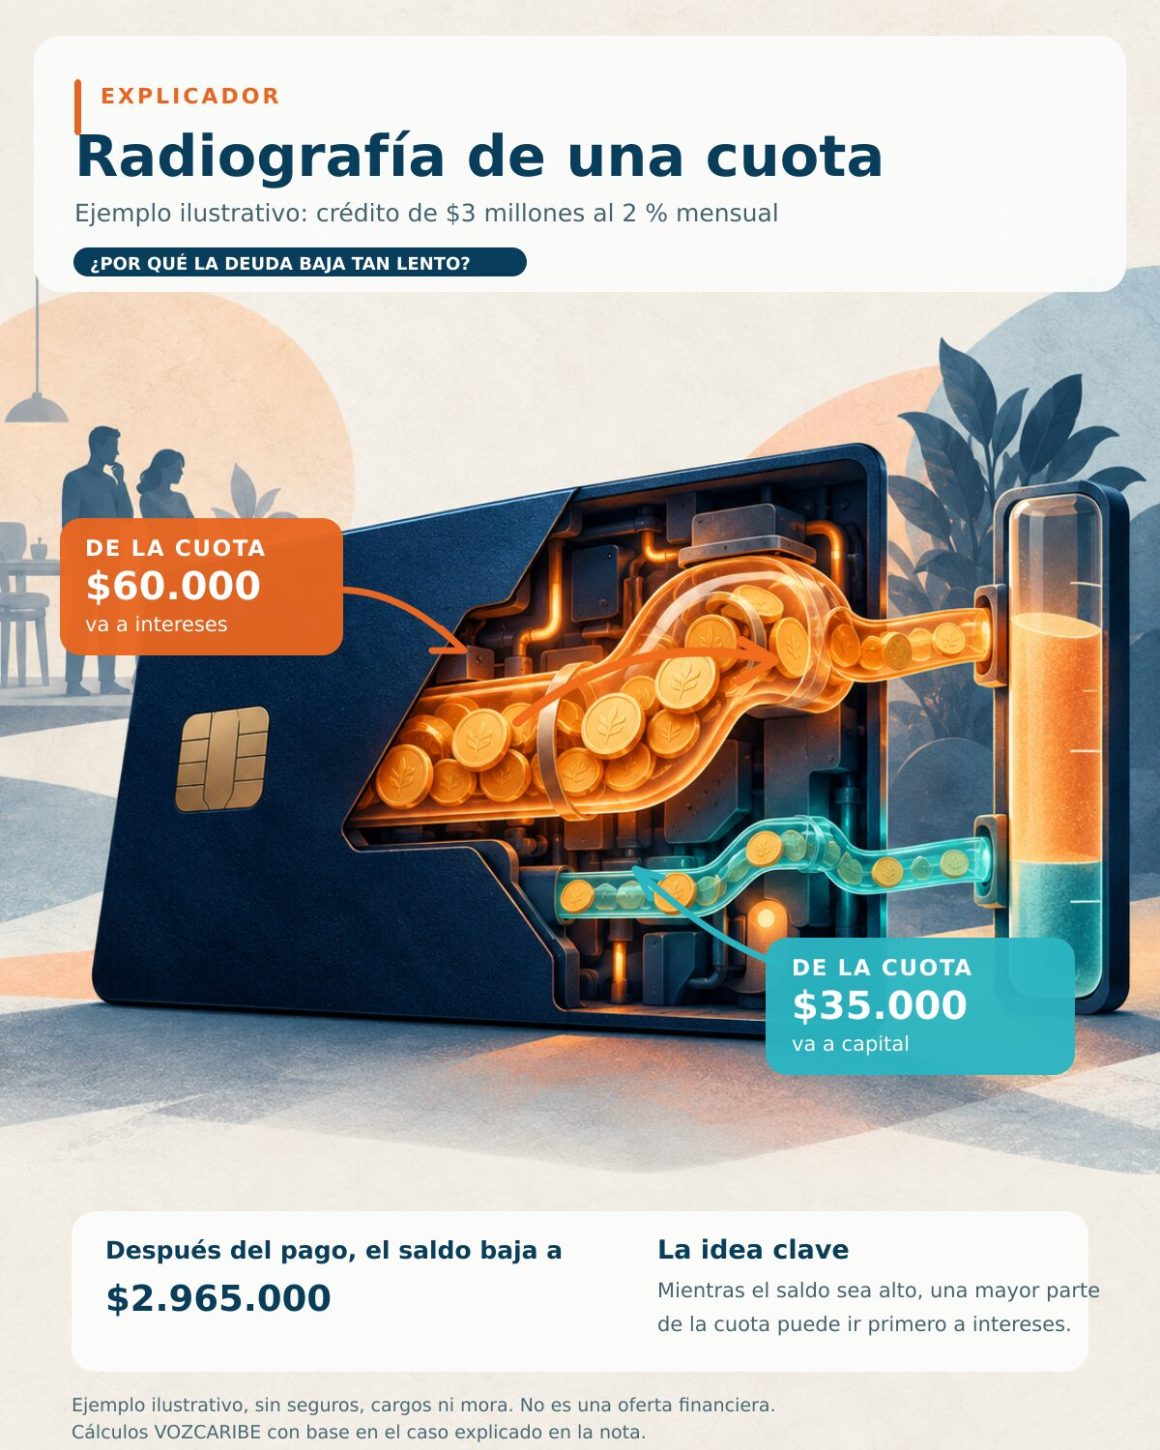
Suponga que Martina debe $3 millones y que, para entender la mecánica, su crédito cobra una tasa hipotética de 2 % mensual. En el primer mes, solo el interés sobre ese saldo sería de $60.000. Si ese mes paga $95.000 y no hay seguros, cargos ni mora, alrededor de $60.000 cubren interés y apenas $35.000 reducen el capital: la deuda quedaría cerca de $2.965.000.
Al mes siguiente el interés se calcula sobre el saldo pendiente, no sobre el monto inicial completo. Por eso baja, pero al principio puede hacerlo lentamente. En un crédito de cuota fija, el diseño usual hace que las primeras cuotas destinen una porción más alta al interés; luego, al reducirse el saldo, una porción mayor va al capital. El detalle exacto depende del sistema de amortización pactado.
Ahí está la diferencia que a veces se pierde en una conversación cotidiana: interés es el costo por usar el dinero durante un período; capital es el dinero que todavía se debe. Una cuota puede incluir ambos, y también seguros u otros conceptos previstos en el contrato. La Superfinanciera recuerda, para el caso de vivienda, que cada cuota se distribuye entre abono a capital, intereses y primas de seguros.
La tarjeta y el pago mínimo: una deuda que puede alargarse
En una tarjeta de crédito o una línea rotativa el riesgo es mayor si se paga únicamente el mínimo. Ese pago evita caer de inmediato en mora, pero puede dejar financiada una parte grande del saldo. Si el abono al capital es pequeño, el interés del siguiente período seguirá calculándose sobre una deuda alta.
Esto no significa que todos los créditos estén diseñados para que el capital “nunca baje”. En un préstamo con plazo y tabla de amortización definidos, las cuotas deben llevar la obligación a su vencimiento si se pagan como fue pactado. El problema es que extender el plazo para conseguir una cuota mensual baja, pagar apenas el mínimo o atrasarse puede alargar el camino y aumentar el costo total.
La mora agrava el escenario: pueden generarse intereses moratorios y los efectos previstos en el contrato. Tampoco hay que confundir todos los cobros con intereses. Seguros, estudios, cuotas de manejo u otros conceptos —cuando aplican y están informados— no necesariamente reducen el capital.
La pregunta no es solo “¿cuánto pago al mes?”
Antes de aceptar, comprar a cuotas, refinanciar o consolidar una deuda, estas son cinco preguntas útiles:
- ¿Cuál es la tasa efectiva anual (E.A.) y cuál es la tasa mensual? Compare productos en una misma unidad; una cifra mensual no se suma simplemente doce veces para obtener la E.A.
- ¿Cuánto terminaré pagando en total? Pida el valor total de las cuotas, no solo la cuota inicial.
- ¿Cómo se divide cada cuota? Solicite la tabla de amortización: debe mostrar cuánto va a intereses, cuánto a capital y qué otros conceptos se cobran.
- ¿Qué pasa si pago antes? Pregunte cómo solicitar que un abono extraordinario vaya a capital. Para créditos comerciales o de consumo cubiertos por la Ley 1555 de 2012, la Superfinanciera informa que el prepago puede hacerse sin penalidad bajo las condiciones previstas por la norma; conviene confirmarlo para el contrato específico.
- ¿La cuota cabe incluso en un mes malo? Una cuota sostenible no debería depender de volver a usar la tarjeta para cubrir mercado, servicios o transporte.
Comparar es una forma de defender el bolsillo
Una tasa alta puede encarecer una compra urgente; una tasa baja puede hacer más viable financiar un proyecto. Pero ninguna cifra, por sí sola, dice si una deuda conviene. El plazo, los seguros, los cargos, la capacidad de pago y el uso que se le dará al dinero cambian el resultado.
Quien ya tiene una obligación no necesita resignarse a mirar una cifra inmóvil en el extracto: puede pedir la tabla de amortización, verificar que los pagos estén aplicándose como corresponde y preguntar por un abono directo a capital. Si hay una diferencia que no entiende, el primer paso es reclamar a la entidad y, si persiste la duda, acudir al defensor del consumidor financiero o a la Superintendencia.
La próxima vez que alguien le ofrezca una cuota “cómoda”, vale la pena hacer la pregunta completa: ¿cuánto de esa cuota paga intereses, cuánto reduce la deuda y durante cuánto tiempo quedará comprometido mi ingreso?
Para profundizar
- El Banco de la República explica qué es la tasa de intervención y cómo se conecta con la inflación.
- La Superintendencia Financiera publica la certificación vigente del interés bancario corriente y un simulador para convertir tasas.
- En VOZCARIBE, esta guía sobre cuántas cuotas elegir al usar tarjeta amplía el impacto del plazo sobre el costo final.
- También puede revisar por qué la tasa del Banco de la República no es la misma que aparece en el extracto.
Nota de verificación: este explicador usa una situación hipotética para ilustrar la amortización. Las tasas, plazos, seguros, cargos y reglas de prepago dependen del producto y del contrato. No constituye asesoría financiera personalizada.